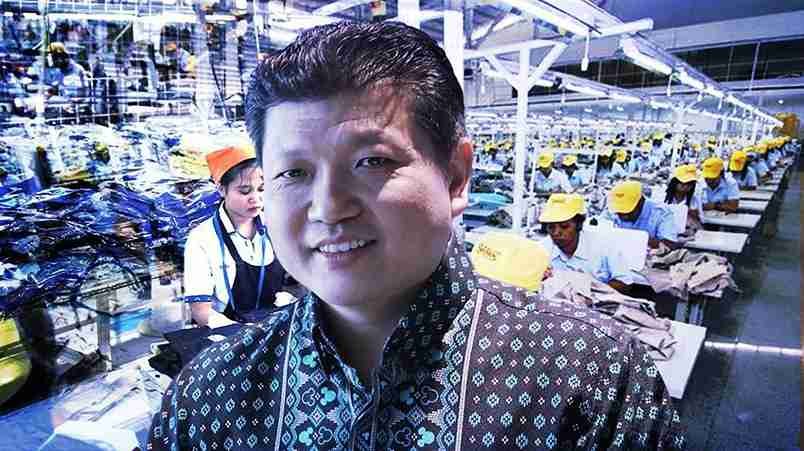
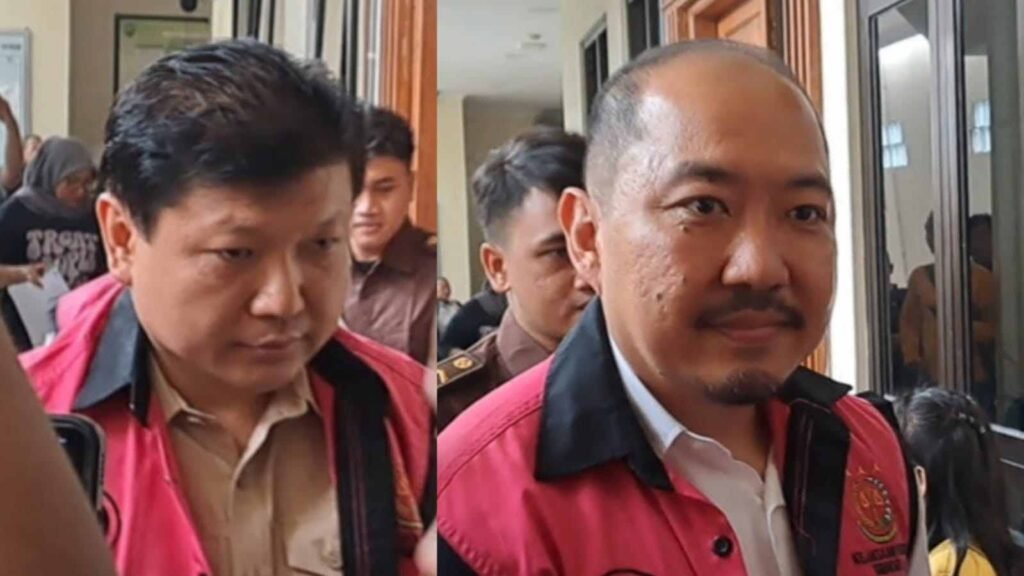
Kasus dugaan korupsi fasilitas kredit yang menyeret dua bos PT Sri Rejeki Isman Tbk atau Sritex kembali jadi sorotan setelah perkara ini masuk meja sidang di Pengadilan Tipikor Semarang. Jaksa mendakwa dua bersaudara, Iwan Setiawan Lukminto dan Iwan Kurniawan Lukminto, merugikan negara atau perekonomian negara sebesar Rp 1,35 triliun.
Di titik ini, publik bukan hanya bertanya soal angka fantastisnya. Pertanyaan yang lebih penting adalah bagaimana proses kredit itu bisa mengalir, siapa saja yang terlibat, dan kenapa ujungnya disebut merugikan negara sampai triliunan rupiah.
Duduk Perkara: Kredit Modal Kerja yang Berujung Dakwaan Korupsi
Perkara yang sekarang disidangkan ini berangkat dari fasilitas kredit modal kerja yang diajukan dalam rentang 2019 sampai 2020. Jaksa menyebut ada penyalahgunaan fasilitas kredit dari sejumlah bank milik pemerintah daerah yang menyalurkan kredit kepada Sritex, lalu kredit itu tidak berjalan sesuai peruntukan.
Dalam konstruksi dakwaan, kasus ini tidak berdiri sendiri sebagai perkara “utang usaha macet” biasa. Jaksa membawa perkara ini sebagai tindak pidana korupsi, karena menilai ada rangkaian perbuatan melawan hukum dalam proses pengajuan, persetujuan, pencairan, sampai penggunaan dana.
Angka Rp 1,35 triliun itu merujuk apa
Di sidang perdana pada 22 Desember 2025, jaksa menyatakan kerugian negara atau perekonomian negara sebesar Rp 1,35 triliun, dan menyebut angka itu tercantum dalam laporan audit investigatif Badan Pemeriksa Keuangan atau BPK.
Sementara dalam pemberitaan, rincian kredit bermasalah yang disebut jaksa terdiri dari Rp 502 miliar di Bank Jateng, Rp 671 miliar di Bank BJB, dan Rp 180 miliar di Bank DKI. Jika dijumlahkan, totalnya sekitar Rp 1,353 triliun yang kemudian dibulatkan dalam narasi publik menjadi Rp 1,35 triliun.
Siapa terdakwanya dalam berkas perkara ini
Yang paling disorot publik adalah dua bersaudara yang disebut bos Sritex, Iwan Setiawan Lukminto dan Iwan Kurniawan Lukminto. Jaksa juga menyebut mereka didakwa bersama sama dengan sejumlah terdakwa lain yang disidang terpisah.
Di fase penyidikan sebelumnya, Kejaksaan Agung pernah mengumumkan penetapan delapan tersangka dari unsur Sritex dan bank, terkait dugaan korupsi pemberian kredit oleh tiga bank daerah kepada Sritex.
Peta Bank Pemberi Kredit: Kenapa Disebut Merugikan Negara
Dalam perkara ini, bank yang disebut terkait adalah bank milik pemerintah daerah. Karena itu, ketika kredit bermasalah diduga lahir dari prosedur yang tidak sesuai ketentuan, potensi kerugiannya diposisikan sebagai kerugian negara atau kerugian perekonomian negara dalam dakwaan.
Logika sederhananya begini. Jika dana bank daerah yang notabene mengelola uang publik dan modal daerah disalurkan dengan cara yang melawan hukum, maka dampaknya dianggap bukan semata bisnis gagal, tapi bisa masuk ranah pidana.
Rincian bank dan nilai kredit yang disebut dalam sidang
Dalam berita yang beredar, jaksa menyebut rincian kredit bermasalah itu masing masing Rp 502 miliar di Bank Jateng, Rp 671 miliar di Bank BJB, dan Rp 180 miliar di Bank DKI.
Sementara dalam informasi fase penyidikan pada 2025, Kejaksaan menyebut pemberian kredit melawan hukum oleh Bank Pembangunan Daerah Jawa Barat dan Banten, Bank DKI Jakarta, dan Bank Pembangunan Daerah Jawa Tengah kepada Sritex menimbulkan kerugian negara kurang lebih Rp 1,088 triliun, dan saat itu masih dalam proses penghitungan oleh BPK.
Kenapa angka kerugian di 2025 dan dakwaan 2025 2026 berbeda
Perbedaan angka itu bisa dibaca sebagai perbedaan fase. Saat pengumuman penyidikan, Kejaksaan menyebut angka perkiraan kerugian sekitar Rp 1,088 triliun yang masih dihitung.
Ketika perkara masuk persidangan, jaksa menyatakan kerugian Rp 1,35 triliun berdasarkan audit investigatif BPK yang dibawa ke sidang.
Kronologi yang Menggulung Nama Besar Sritex sampai Meja Hijau
Kasus ini bergerak dari aktivitas korporasi yang awalnya terlihat biasa, perusahaan mengajukan kredit modal kerja, bank menilai, lalu kredit dicairkan. Namun jaksa menilai, di balik proses itu ada “rekayasa” dan penggunaan dana yang menyimpang dari tujuan awalnya.
Kronologi berikut disusun dari potongan informasi yang muncul di fase penyidikan dan persidangan.
2019 sampai 2020: kredit modal kerja diajukan dan dicairkan
Jaksa menyebut perkara berawal dari pengajuan kredit modal kerja sejak 2019 sampai 2020. Dalam dakwaan, dua terdakwa disebut punya peran strategis, termasuk dalam aliran dan pembelanjaan uang yang diduga berasal dari tindak pidana.
Di fase penyidikan, Kejaksaan juga menyebut pemberian kredit diduga tidak sesuai ketentuan, dan kemudian menetapkan tersangka dari unsur perusahaan serta bank.
Uang kredit dipakai tidak sesuai peruntukan menurut jaksa
Ini bagian yang jadi kunci. Jaksa menyatakan dana hasil pencairan kredit tidak digunakan untuk kegiatan usaha sesuai peruntukannya. Salah satu yang disebut, dana digunakan untuk membayar surat utang jangka menengah atau medium term note tahap I tahun 2017 yang sudah jatuh tempo.
Dalam narasi jaksa, penggunaan dana seperti ini dianggap menyimpang karena kredit modal kerja mestinya menggerakkan operasional, bukan menutup kewajiban lama yang jatuh tempo.
Oktober 2024: Sritex dinyatakan pailit
Jaksa juga mengaitkan rangkaian masalah ini dengan kondisi Sritex yang akhirnya dinyatakan pailit pada 21 Oktober 2024. Dalam dakwaan, disebut sejak dinyatakan pailit perusahaan tidak dapat memenuhi kewajiban kepada bank.
Dari sini, posisi kreditur termasuk bank daerah ikut masuk dalam proses penagihan lewat kurator.
Dugaan Modus: Rekayasa Laporan Keuangan dan Dokumen
Bagian yang membuat perkara ini tajam adalah dugaan “cara mendapatkan kreditnya”. Jaksa menyebut ada perintah penyusunan laporan keuangan yang direkayasa agar Sritex terlihat sehat dan layak menerima fasilitas kredit modal kerja.
Jika ini terbukti, maka problemnya bukan sekadar usaha goyah lalu gagal bayar, melainkan proses awalnya sudah dibangun di atas informasi yang tidak benar.
Laporan keuangan direkayasa untuk membuat perusahaan tampak layak
Jaksa menyatakan, demi mendapatkan fasilitas kredit, para terdakwa diduga memerintahkan penyusunan laporan keuangan yang direkayasa supaya Sritex seolah olah sehat.
Narasi “seolah olah sehat” ini penting, karena bank akan sangat bergantung pada laporan keuangan, arus kas, rasio utang, dan proyeksi usaha sebelum mengucurkan kredit besar.
Pencairan dana tanpa agunan sah menurut dakwaan
Jaksa juga menyebut, setelah rekayasa laporan keuangan, Sritex disebut berhasil mencairkan ratusan miliar dari masing masing bank tanpa agunan yang sah.
Pada titik ini, sorotan bukan hanya ke perusahaan peminjam, tapi juga ke proses internal bank, mulai dari penilaian risiko, komite kredit, sampai pengawasan setelah kredit cair.
Aliran Dana: Dari Aset, Cicilan, sampai Pembayaran Utang
Dalam dakwaan, jaksa mengurai penggunaan dana yang dianggap menunjukkan pola pencucian uang dari hasil pencairan kredit. Di sinilah kasus Sritex tidak hanya dipandang sebagai korupsi kredit, tetapi juga masuk ke isu tindak pidana pencucian uang dalam narasi perkara yang lebih luas.
Poin pentingnya adalah jaksa menyorot transaksi yang tidak berhubungan langsung dengan kebutuhan modal kerja.
Pembelian aset tanah dan mobil yang disebut dalam dakwaan
Jaksa memaparkan adanya pembelian aset tanah dan mobil, pembayaran utang, pembayaran cicilan apartemen, serta pembayaran lain atas harta kekayaan yang diketahui atau patut diduga berasal dari uang hasil tindak pidana pencucian kredit modal kerja.
Kalimat “diketahui atau patut diduga” adalah frasa yang umum dipakai untuk menekankan bahwa negara menilai ada indikasi kuat aliran dana tidak wajar, sekaligus membuka ruang pembuktian di persidangan.
Dana dipakai menutup kewajiban lama, bukan menggerakkan operasional
Jaksa menegaskan, dana pencairan kredit digunakan untuk medium term note tahap I tahun 2017 yang sudah jatuh tempo.
Secara logika bisnis, perusahaan memang bisa saja melakukan refinancing atau menutup utang lama dengan skema baru. Namun dalam konstruksi jaksa, cara memperoleh kreditnya dan penggunaan dananya dinilai melanggar ketentuan, sehingga masuk kategori perbuatan melawan hukum.
Sidang dan Eksepsi: Terdakwa Menolak Kerugian Negara Disebut Pasti
Di ruang sidang, dua bos Sritex tidak tinggal diam. Mereka melalui eksepsi menyatakan dakwaan jaksa prematur, terutama terkait “kerugian negara” yang disebut pasti, padahal menurut mereka tagihan bank masih menunggu proses pemberesan harta pailit oleh kurator.
Bagian ini penting karena akan menjadi perdebatan awal di persidangan, apakah perkara ini bisa langsung diposisikan sebagai kerugian negara atau masih harus menunggu proses perdata kepailitan.
Argumen utama: tagihan bank bukan otomatis kerugian negara
Dalam eksepsi, Iwan Setiawan Lukminto menyebut dakwaan prematur karena tidak menyebut kerugian negara yang pasti. Ia juga mengatakan ketiga bank ikut mendaftarkan tagihan kepada kurator, dan nilai tagihan itu sama dengan perhitungan kerugian negara yang disampaikan penuntut umum.
Ia berargumen nilai tagihan tersebut belum bisa disebut kerugian negara karena belum ada putusan kurator terkait pelunasan utang Sritex.
Argumen pembayaran: pernah ada pelunasan pada periode tertentu
Masih dari eksepsi yang diberitakan, terdakwa menyampaikan bahwa pada periode 2019 hingga 2021 Sritex sempat memenuhi perjanjian pinjaman pada bank bank tersebut, bahkan menyinggung transaksi pelunasan yang nilainya besar.
Di sisi lain, jaksa menilai rangkaian perbuatan yang dituduhkan terjadi sejak tahap pengajuan kredit dan penggunaan dana, bukan semata berhenti di ada tidaknya pembayaran di awal.
Sidang berikutnya: jaksa diberi kesempatan menanggapi
Pengadilan memberi kesempatan penuntut umum menyampaikan tanggapan atas eksepsi pada sidang berikutnya. Artinya, perkara ini masih berada di tahap awal, dan pertarungan argumen prosedural bisa menentukan apakah dakwaan lanjut ke pembuktian atau ada koreksi bentuk dakwaan.
Mengapa Kasus Ini Jadi Pelajaran Keras untuk Tata Kelola Kredit
Kasus Sritex menjadi contoh yang menyentil dua sisi sekaligus. Dari sisi korporasi, ada dugaan rekayasa laporan dan penyimpangan penggunaan kredit. Dari sisi perbankan, ada pertanyaan besar soal kualitas uji kelayakan, pengawasan, dan kepatuhan prosedur sebelum kredit triliunan rupiah dikucurkan.
Di fase penyidikan 2025, Kejaksaan mengumumkan daftar tersangka yang mencakup pejabat bank dan unsur perusahaan, menunjukkan perkara ini tidak dipandang sebagai kesalahan satu pihak saja.
Deret nama dari fase penyidikan yang menunjukkan perkara lintas institusi
Dalam rilis fase penyidikan yang diberitakan, delapan tersangka yang disebut antara lain berasal dari Sritex dan jajaran bank, termasuk beberapa pejabat di Bank DKI, Bank BJB, dan Bank Jateng.
Terlepas dari perkembangan status hukum masing masing pihak kemudian, daftar itu menggambarkan bahwa penyidik melihat ada mata rantai keputusan kredit yang dinilai bermasalah.
Garis besar isu yang akan diuji di persidangan
Dalam persidangan, beberapa titik yang biasanya jadi fokus pembuktian pada kasus korupsi kredit seperti ini antara lain (1) apakah dokumen pengajuan dan laporan keuangan benar atau direkayasa, (2) apakah prosedur bank dipatuhi, (3) apakah ada conflict of interest atau penyalahgunaan kewenangan, dan (4) bagaimana aliran dana setelah pencairan.
Jaksa sudah memberi sinyal arah pembuktian lewat uraian tentang rekayasa laporan keuangan, pencairan tanpa agunan sah, serta penggunaan dana untuk membayar kewajiban medium term note dan pembelian aset.
Apa yang Publik Pantau dari Perkara Rp 1,35 Triliun Ini
Saat ini kasus masih berjalan, dan yang publik tunggu bukan sekadar sensasi angka. Publik menunggu jawaban yang terang, apakah benar ada rekayasa yang sistematis, bagaimana peran masing masing pihak, dan bagaimana negara memulihkan kerugian jika dakwaan terbukti.
Di atas kertas, jaksa sudah menyebut angka Rp 1,35 triliun bersandar pada audit investigatif BPK. Sementara pihak terdakwa memilih melawan sejak awal lewat eksepsi, menolak narasi kerugian negara yang dianggap belum final karena masih ada proses kepailitan dan tagihan bank yang belum diputus kurator.
Kalau perkara ini terus bergulir sampai pembuktian, detail seperti jejak transaksi, komunikasi internal, keputusan komite kredit, sampai posisi aset yang dibeli dari dana kredit akan menjadi fragmen fragmen yang menyusun satu cerita utuh, apakah ini murni kredit gagal bayar, atau benar benar korupsi kredit yang merugikan negara triliunan rupiah.